

国补三年累计7000亿 家电行业却“补不动了”?
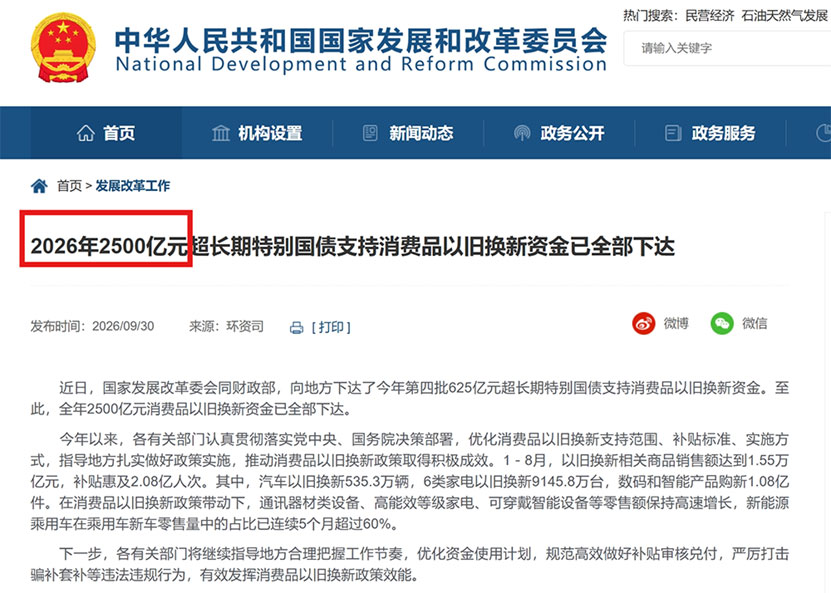
近日,国家发展改革委会同财政部下达今年第四批625亿元超长期特别国债支持消费品以旧换新资金。至此,2026年全年2500亿元消费品以旧换新资金已全部下达。叠加2024年和2025年两年累计安排的4500亿元,国补三年,中央财政投入以旧换新的超长期特别国债资金累计已达7000亿元。
这笔钱花出了什么效果?当2026年这一年度的补贴周期进入尾声,如果2027年“断奶”,家电行业又将何去何从?
国补近三年 7000亿撬动了什么
2024年8月,商务部等四部门明确中央加力支持8大类家电以旧换新,各地补贴活动多从9月起集中落地。商务部数据显示,2024年超过3600万名消费者购买了八大类家电产品5600多万台,带动销售额2400亿元;家装厨卫“焕新”带动销售相关产品近6000万件,销售额约1200亿元。
2025年,政策效应进一步放大。以旧换新相关商品销售额超2.6万亿元,惠及超3.6亿人次;其中家电以旧换新超1.29亿件,家装厨卫“焕新”超1.2亿件。
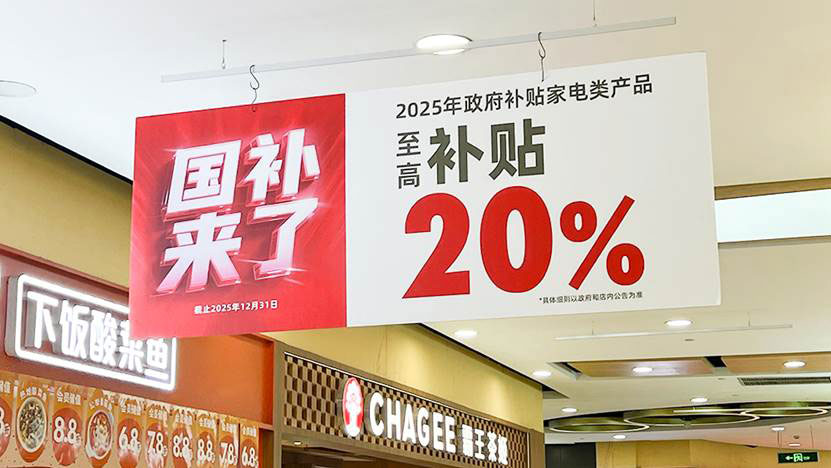
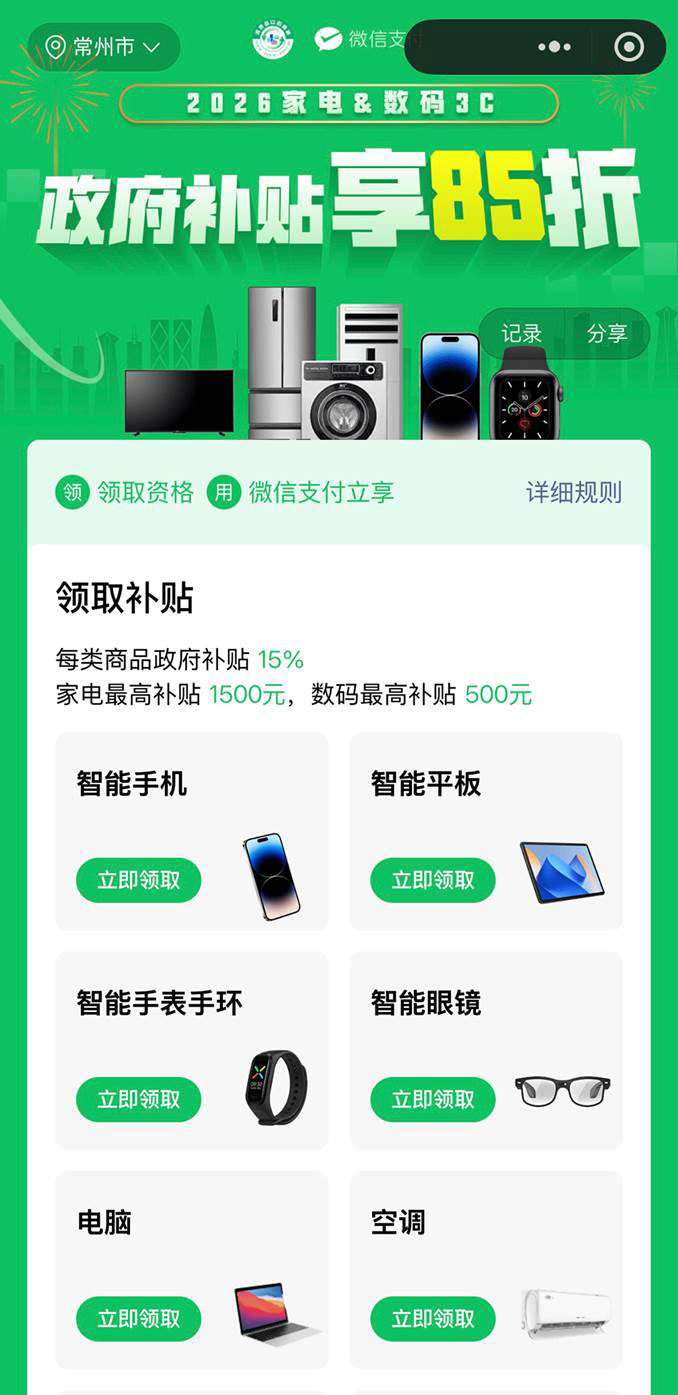
进入2026年,补贴品类从12类缩减至冰箱、洗衣机、电视、空调、电脑、热水器6类,空调由3台减为1台可补贴,能效门槛从二级提升至仅限一级,补贴比例统一为15%、单件上限1500元。今年1至8月,以旧换新相关商品销售额仍达1.55万亿元,补贴惠及2.08亿人次,6类家电以旧换新9145.8万台。
撬动的不仅是“量”,更是“结构”。三年来,在国家统一目录之外,智能门锁、智能打印机、具身智能机器人等智能终端纳入地方自主补贴范围。今年国庆期间(10月1日至6日),消费品以旧换新共惠及639.2万人次,带动销售额334.8亿元,其中家电以旧换新284.8万台、带动销售额123.4亿元;重点平台具身智能机器人销售额同比增长1.3倍,一级能效洗碗机销售额同比增长8.4%。
从强心针到安慰剂 市场产生“补贴疲劳”
结构的优化,掩盖不了总量的承压。2026年,前期需求透支的后果集中显现。
奥维云网数据显示,上半年中国家电行业全品类(不含3C)零售额4250亿元,同比下滑9.9%,其中一季度、二季度分别下滑6.0%和12.4%。2026年前8个月,国内家电零售额5477亿元,同比2025年前8个月减少9.7%,同比2024年前8个月减少1.8%。
不少家电企业上市公司半年报中都提到,2026年上半年,随着以旧换新政策拉动效应的边际递减,叠加去年同期行业高基数、终端消费意愿偏弱等因素影响,家电行业整体承压。国家统计局数据显示,1至7月限额以上单位高能效等级家电零售额增速超过30%,说明补贴仍在发挥作用,但它拉动的对象已高度集中于绿色智能产品,无法扭转大盘的整体下行。
从三年的数据曲线看,国补的角色已经悄然转变。2024年,它是一剂猛药,也是一针强心针。2025年,猛药变成了常规药,政策仍在持续,行业对政策形成了高度依赖。到了2026年,这剂药泵不上劲了,市场产生了“补贴疲劳”——前期需求被透支,终端动销疲软,补贴仍在投放,大盘却持续下行。
后补贴时代 市场才是真正的试金石
当市场出现补贴疲劳,当消费需求持续疲软,当价格战不停歇而铜价来到了11万元/吨,厂家和商家还能在存量市场里找到什么增长点?这已成为行业最关心的问题。
答案最终还是要回到市场。当前,家电企业的应对方向已经清晰:内销端向高端化、套系化、智能化要利润;出海端加速从“产品出口”向“品牌出海”转型。海关总署数据显示,2026年1至8月出口家用电器累计量增5.1%、美元口径额增6.8%,成为对冲内需疲软的关键支撑。而商家们,都在拿起手机拍短视频引流获客,或者靠服务升级打造口碑。
伴随2026年第四批625亿元以旧换新资金下达,一个更现实的问题浮出水面:2027年还会延续政策吗?无论是否延续,市场竞争只会更残酷。但总会有企业,即便没有补贴,也能靠产品、品牌和效率跑赢市场。