

铜价再破11万 排产八连降 空调行业还好吗?
“没完没了了”, 看到沪铜再破11万的消息,一位空调行业的营销人员在朋友圈这样吐槽。每一次铜价的波动,都牵动家电人的神经。
另一头,产业在线排产数据显示,今年9月家用空调内销排产539万台,较去年同期实绩下滑9.4%。这已是空调内销排产连续8个月同比下滑。8月份的降幅一度高达24.1%,7月为17%。
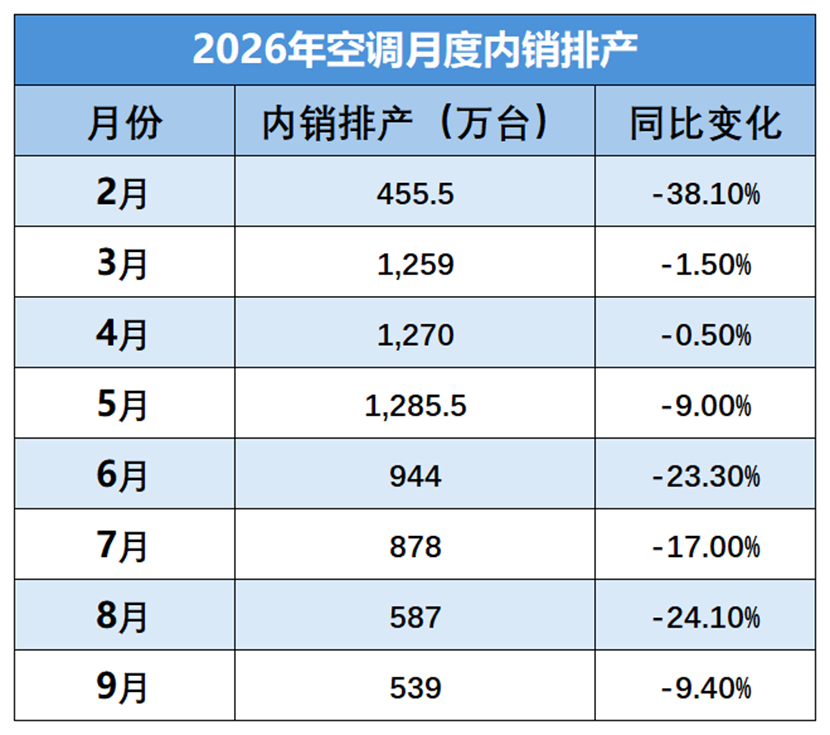
数据来源:产业在线
以旧换新政策仍在延续的背景下,空调内销依然排产下滑,终端疲弱,还要面临成本的高位上涨,空调行业究竟怎么了?
时代变了:三大引擎失效了
过去,空调内销的高增长高度依赖新房交付带来的首次装机需求。但国家统计局《中国统计年鉴》数据显示,2025 年末我国城镇居民家庭平均每百户空调拥有量达 185.6 台。一户多机基本普及。
近两年的以旧换新政策虽然一定程度上刺激了需求,但也透支了一部分本应属于2026年的换新需求。奥维云网数据显示,2026年上半年空调线上、线下销额分别同比下滑25.3%和17.4%。
当增量见顶、存量疲软时,天气成了决定短期销量的最大引擎。奥维云网的区域数据清晰地显示了这一点:7月新疆、川渝等局部地区因持续高温实现了可观增幅,但华东、华南等主力市场受台风降雨影响,终端需求走弱。极端天气带来的区域分化,已难以支撑全行业的持续增长,暴露出空调“靠天吃饭”的脆弱性。
旧模式的反噬:库存高企 净利却下滑
老路走到尽头,最直接的信号不是排产下滑,而是渠道“压不动了”。
奥维云网监测数据显示,2026年二季度空调行业总库存达3801万台,同比增长13.3%,工厂库存与渠道库存双端同步抬升,其中渠道库存2306万台,同比增长10.5%。品牌在冷年开盘时向经销商压货,靠渠道的资金占用换取工厂的出货规模。但当终端动销跟不上时,库存就从“蓄水池”变成了“堰塞湖”。
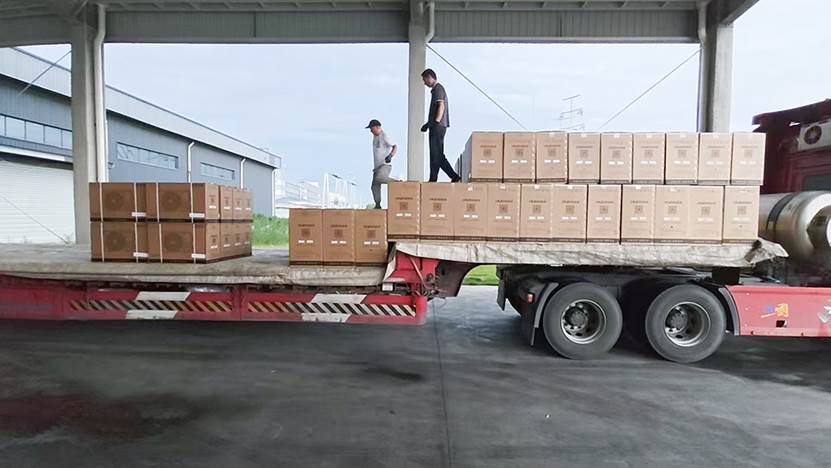
图片来自网络
比高库存更无奈的是,成本还在上涨,库存却在贬值。
今年以来铜价持续高位运行,9月一再突破11万元/吨。铜在空调整机成本中占比约20%至30%,铜价每上涨1万元/吨,单台1.5匹空调的制造成本即增加200至300元。与此同时,行业均价却在持续下行。奥维云网监测显示,2026年旺季以来周度线上线下均价环比持续下滑,W31对比W19周,全渠道环比下滑均超过6%。成本在涨,价格在跌,厂家和经销商的利润空间被两头挤压。
探索新路:行业进入“奥德赛时代”
全行业不得不承认,那个靠天气、靠压货、靠补贴就能轻松卖货的时代,已经过去了。没有旧路可循,没有捷径可走,空调行业驶入了一个典型的“奥德赛时代”——旧秩序瓦解,新秩序未立,每个玩家都必须在漂泊中重新找到自己的坐标。
中小企业、中小商家要生存,只能拼价格、拼差异化。一位家电商家坦言,“空调内销市场,价格竞争适中排在第一,没有最低只有更低。”
头部、主流的厂家,则是卷能力,卷效率。例如通过多品牌布局,覆盖多元产品线与市场层级;还有高端化布局,例如美的推动‘COLMO+东芝’双高端品牌战略,海尔旗下有卡萨帝,奥克斯推出ShinFlow,海信有璀璨。此外,还有在线下渠道加码新建专卖店,线上则应用AI内容生成、AI精准营销、AI数字人直播等新能力,拓展线上分销。
还有一条新路是,向更新改造、热泵、数据中心等新兴场景延伸。例如,海尔智家上半年中标贵州数据中心冷却系统采购项目、重庆长安汽车全球研发中心建设项目。今年6月,美的与阿里巴巴签署战略合作协议,共同聚焦AIDC液冷温控技术突破和打造AI时代的绿色算力底座。
回到市场本身,即将到来的中秋国庆双节,以及随后的双十一,或许会给行业带来一丝暖意。但即便终端数据回升,也不能改变行业的根本问题。空调市场的奥德赛航程,才刚刚开始。